
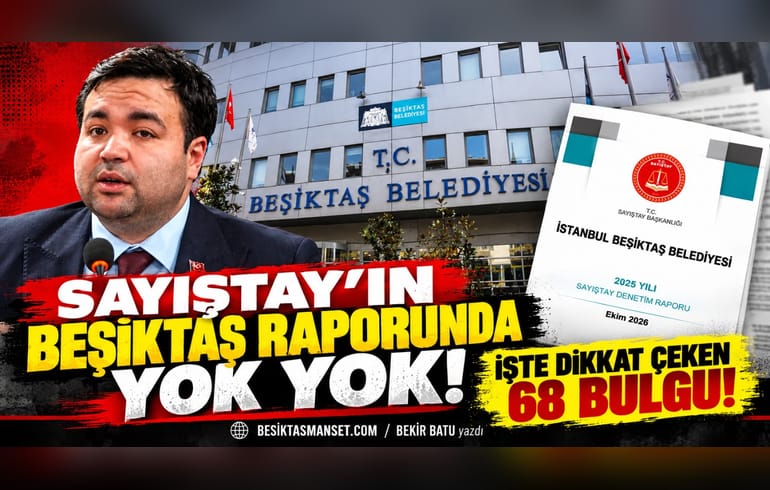
BEŞİKTAŞMANSET.COM Genel Yayın Yönetmeni Bekir Batu, Beşiktaş Belediyesi’yle ilgili hazırlanan SAYIŞTAY raporunu ve bu raporda tespit edilen 68 bulguyu ilk kez gündeme taşıyor. Çok çarpıcı bilgiler içeren raporda, belediyede yapılan dikkat çekici harcamalar ve usulsüzlükler de bulgular arasında yer aldı.175 sayfalık Sayıştay raporunda, Beşiktaş Belediyesi’nin borç stokunun mevzuatta öngörülen sınırı aştığı, bazı gelirlerinin haczedildiği, belediyenin tahsil etmesi gereken bazı alacakları tahsil edemediği ve ihale süreçlerinde mevzuata aykırı uygulamalar bulunduğu belirtildi. Her yıl bir önceki yıla ilişkin hazırlanan SAYIŞTAY Raporu’nda belediyeyle ilgili bugüne kadar hiç gündeme gelmeyen konular da dosyaya girdi.

Sayıştay Başkanlığı’nın Ekim 2026’da yayımladığı Beşiktaş Belediyesi 2025 Yılı Denetim Raporu, belediyenin mali yönetiminden ihalelerine, imar uygulamalarından taşınmazlarına, şirketlerinden personel giderlerine kadar çok sayıda sorunu ortaya koydu. Raporda 9’u mali tabloları etkileyen, 59’u diğer denetim bulgularından oluşan toplam 68 bulgu yer aldı. Raporda çok çarpıcı verilere ve bilgilere yer verildi.
BEŞİKTAŞ BELEDİYESİ’NİN MALİ TABLOSU
2025 bütçe giderleri 4,86 milyar TL, 2025 net bütçe gelirleri 3,14 milyar TL, Toplam borç stoku 4,48 milyar TL, Borçlanma sınırı aşımı 670,43 milyon TL…
Sayıştay verilerine göre belediye, 2025 yılında 220 milyon 548 bin TL faiz gideri gerçekleştirdi. Faiz giderleri bir önceki yıla göre yüzde 30,69 arttı. Vergi gelirleri ise önceki yıla göre yüzde 8,98 azaldı. Belediyenin 2025 yılı bütçe giderleri ile net bütçe gelirleri arasında yaklaşık 1 milyar 722 milyon TL fark oluştu. Bu tutar bütçe gerçekleşmeleri arasındaki fark olup tek başına muhasebe anlamında dönem zararı olarak değerlendirilmemeli.
MALİ TABLOLARDA 9 AYRI BULGU
Sayıştay, belediyenin mali rapor ve tablolarının bazı hesap alanları dışında önemli yönleriyle doğru ve güvenilir bilgi içerdiği görüşüne vardı. Ancak bu görüşün dayanağı olarak aşağıdaki 9 muhasebe ve kayıt eksikliğini belirledi.

1. 3,8 milyon TL’lik demirbaş yanlış hesapta: Belediyenin hizmet binaları için satın aldığı masa, sandalye, dolap ve klima gibi toplam 3 milyon 798 bin 852 TL’lik malzeme, demirbaşlar hesabı yerine binalar hesabına kaydedildi.
2. Şirket iştiraklerinde enflasyon düzeltmesi eksikliği: Belediyenin mali duran varlıklarına ilişkin enflasyon düzeltmesi muhasebe kayıtlarının yapılmadığı tespit edildi.
3. Genel hizmet alanlarının kayıtları eksik: Belediyenin sorumluluğundaki bazı genel hizmet alanlarının mevzuatta öngörülen iz bedeli üzerinden muhasebe kayıtlarına alınmadığı belirlendi.
4. Taşınmazların değerleri güncellenmedi: Maliyet bedeli bilinmeyen bazı taşınmazların rayiç değerleriyle muhasebeleştirilmediği ve kayıtlı değerlerinin güncellenmediği ifade edildi.
5. 9,9 milyon TL’lik yol malzemesi doğrudan gider yazıldı: Yol yapımında kullanılan 9 milyon 893 bin 630 TL tutarındaki malzemenin duran varlık maliyetine eklenmek yerine doğrudan gider kaydedildiği tespit edildi.
6. 569 milyon TL’lik takipli alacak hesabında sorun: 2025 yılında tahsil edilemeyen 83 milyon 950 bin TL’lik alacağın, takip işlemi başlatılmadan takipli alacaklar hesabına aktarıldığı belirlendi. Geçmiş yıllardan devreden tutarlarla birlikte ilgili hesabın borç bakiyesi 569 milyon 83 bin TL olarak açıklandı. Bu tutarın tamamı için yasal takip başlatıldığı anlamına gelmediği vurgulandı.
7. Tecil edilen emlak vergileri kayıtlara yansıtılmadı: Ödemesi ertelenen emlak vergisi tutarlarının ilgili muhasebe hesaplarında izlenmediği tespit edildi.
8. Arsa ve bina bedelleri ayrıştırılmadı: Bazı taşınmazların arsa değerleri ile üzerlerindeki yapıların değerlerinin ayrı ayrı muhasebeleştirilmediği belirlendi.
9. Belediye araçlarının kayıtları gerçeği yansıtmıyor: Taşıtların kayıtları arasında uyumsuzluklar bulunduğu ve muhasebe kayıtlarının fiilî durumu doğru göstermediği tespit edildi.
BELEDİYE ŞİRKETLERİ, İHALELER VE İMARDA DİKKAT ÇEKEN BULGULAR
Sayıştay raporunun diğer bulgular bölümünde 59 ayrı tespit yer aldı. Özellikle belediye şirketlerinin kullandığı taşınmazlar, doğrudan teminler, imara aykırı yapılar ve tahsil edilemeyen belediye gelirleri dikkat çekti.
Bulgu 1 – Belediye şirketinden ecrimisil alınmadı. Reklam panoları ve kafeteryalar gibi belediye taşınmazlarının belediye şirketi tarafından kullanıldığı dönemler için ecrimisil tahakkuk ettirilmediği belirlendi. Belediye, kafeteryalara ilişkin ecrimisil işlemlerinin sürdüğünü bildirdi.
Bulgu 2 – Haber ajanslarından doğrudan teminle alım eleştirisi. Basın Yayın Müdürlüğünün üç haber ajansından gerçekleştirdiği alımlarda Kamu İhale Kanunu’nun 22/b maddesinin koşullarının oluşmadığı tespit edildi. Sayıştay, aynı nitelikteki hizmetin farklı firmalardan alınabildiğine dikkat çekti.
Bulgu 3 – İmara aykırı yapılarda yasal süreç işletilmedi. İmar mevzuatına aykırı yapılara ilişkin tutanaklarda metrekare hesabı, yapı sorumlusunun tespiti ve benzeri eksiklikler bulunduğu, bu hatalar nedeniyle açılan bazı davalarda belediye işlemlerinin iptal edildiği belirlendi.
Bulgu 4 – İBB’den alınması gereken paylar takip edilmedi. Büyükşehir Belediyesi tarafından gönderilmesi gereken otopark işletme gelirleri ile müze giriş ücretlerine ilişkin 2025 yılı belediye paylarının gönderilmediği ve alacakların takibinde eksiklikler olduğu tespit edildi.
Bulgu 5 – Belediyenin bazı gelirlerine haciz uygulandı. Borçlar nedeniyle belediyenin tahsil etmesi gereken bazı ecrimisil gelirlerinin doğrudan icra dairelerine yatırıldığı belirlendi. 2025 yılında 56 dosyada toplam 9 milyon 388 bin 505 TL belediye hesapları yerine icra dairelerine ödendi.
Bulgu 6 – Belediye işletmelerinin hesaplarında hatalar: Bütçe içi işletmelerin tahsilatlarının zamanında muhasebeleştirilmediği ve bazı taşınır malların kayıtlara alınmadığı tespit edildi.
Bulgu 7 – Ambalaj atıklarının toplama hakkı ihalesiz verildi. Ambalaj atıklarının toplanması ve değerlendirilmesine ilişkin hakkın özel bir firmaya ihale yapılmadan protokolle devredildiği belirlendi. Belediye önceki ihalelere teklif gelmediğini veya sözleşme imzalanmadığını açıkladı. Sayıştay ise işlemin ihale mevzuatına uygun gerçekleştirilmesi gerektiğini vurguladı.
Bulgu 8 – İptal edilen imar cezaları yeniden düzenlenmedi. Mahkemelerce usul eksiklikleri nedeniyle iptal edilen bazı imar para cezaları için hatalar giderilerek yeni encümen kararları alınmadığı belirlendi.
Bulgu 9 – Ecrimisil alacaklarının 137,7 milyon TL’si tahsil edilemedi. Belediyenin geçmiş yıllarla birlikte 301 milyon 613 bin TL tutarında ecrimisil alacağı bulunduğu, bunun 163 milyon 904 bin TL’sinin tahsil edildiği, 137 milyon 708 bin TL’nin 2026 yılına devrettiği açıklandı. Belediye, yasal takip ve tahsilat çalışmalarının sürdüğünü bildirdi.
Bulgu 10 – Vergi ve SGK borcu bulunan yüklenicilere ödeme: Vergi borcu bulunan bazı firmalara yapılan hakediş ödemelerinde kesintilerin emanet hesaplarına alındığı ancak yasal süre içinde vergi dairesine gönderilmediği tespit edildi.
Bulgu 11 – Kaldırım ve yolların sürekli işgaline izin verildi. Kaldırım ve yol alanlarının masa, sandalye ve benzeri eşyalarla uzun süreli işgal edildiği, geçici işgal harcının fiilen sürekli kullanım yöntemine dönüştüğü belirlendi. Belediye kayıtlarında 2025 sonu itibarıyla bu kapsamda 261 yer bulunduğu ifade edildi.
Bulgu 12 – 111 taşınmazın işgali uygun yöntemle ele alınmadı. Uzun süreli işgal edilen ve ecrimisil ile tahliye sürecine konu edilmesi gereken 111 taşınmazın işgaliye harcı alınarak kullandırılmaya devam edildiği tespit edildi.
Bulgu 13 – Kesinleşen Sayıştay ilamları uygulanmadı. Geçmiş yıllara ait kesinleşmiş Sayıştay ilamlarından kaynaklanan 15 milyon 63 bin 67 TL’lik kamu alacağının tahsil edilmediği, sorumlulardan tahsil için gerekli işlemlerin yapılmadığı belirlendi.
Bulgu 14 – Kadın ve çocuk konukevleri açılmadı. Mevzuat kapsamında açılması zorunlu konukevlerinin belediye tarafından açılmadığı tespit edildi.
Bulgu 15 – Belediye araçları mesai dışında kullanıldı. Kiralanan bazı belediye araçlarının mesai saatleri dışında kullanıldığı, bu kullanımlara ilişkin özel görevlendirme belgelerinin bulunmadığı belirlendi.
Bulgu 16 – Kiralanan 5 araç yerlilik şartını karşılamadı. Hizmet alımı kapsamında kiralanan 5 aracın mevzuatta aranan yüzde 50 yerli muhteva oranına uygun olmadığı tespit edildi.
Bulgu 17 – 25 personel araştırma tamamlanmadan işe başlatıldı. 2025 yılında işe alınan 42 personelden 25’inin arşiv araştırması sonuçlanmadan ve değerlendirme komisyonu oluşturulmadan işe başlatıldığı belirtildi.
Bulgu 18 – Çevre temizlik vergisi mükellefiyetleri eksik: Bazı iş yerlerinin çevre temizlik vergisi mükellefiyetlerinin oluşturulmadığı tespit edildi.
Bulgu 19 – 52,1 milyon TL’lik kazı bedeli cari harcamalarda kullanıldı. Kazı bedeli olarak tahsil edilen 52 milyon 143 bin 751 TL’nin tamamının belediyenin mal ve hizmet alımlarında kullanıldığı belirlendi. Sayıştay, bu gelirlerin mevzuatta belirtilen yol ve kaldırım işlerinde kullanılması gerektiğini vurguladı.
Bulgu 20 – İhalelerde 300 günlük ödeme süresi tartışması: Bazı ihale sözleşmelerinde hak ediş ödeme süresi 300 gün olarak belirlenmesine rağmen ödemelerin bu süre beklenmeden yapıldığı tespit edildi. Sayıştay, bu uygulamanın rekabeti ve eşit muameleyi etkileyebileceğini değerlendirdi.
Bulgu 21 – İhale sonuçları zamanında bildirilmedi. Bazı ihale sonuç bilgilerinin Kamu İhale Kurumuna mevzuatın öngördüğü sürelerde gönderilmediği belirlendi.
Bulgu 22 – Faaliyet göstermeyen işletmelerin ruhsatları iptal edilmedi. Kapanan veya faaliyetlerine devam etmeyen bazı işyerlerinin çalışma ruhsatlarının iptal edilmediği tespit edildi.
Bulgu 23 – Kredi kartı tahsilatlarında 30 günlük bekleme: Belediyenin banka protokolünde kredi kartı tahsilatlarının hesaba geçme süresi, mevzuatta öngörülen azami 20 gün yerine 30 gün olarak belirlendi.
Bulgu 24 – Sertifikası bulunmayan muhasebe yetkilisi: Muhasebe yetkilisi olarak görevlendirilen personelin gerekli sertifikaya sahip olmadığı tespit edildi. Belediye, sertifikalı personel bulunmadığına ilişkin gerekçe sundu.
Bulgu 25 – Elektrik dağıtımına ilişkin taşınmaz tahsislerinde aykırılık: Elektrik dağıtım işlemleri kapsamında yapılan taşınmaz tahsislerinde Enerji Piyasası Düzenleme Kurumu düzenlemelerine uyulmadığı belirlendi.
Bulgu 26 – Dijital eğitim kaynağı ihalesinde birden fazla hata: Dijital eğitim hizmetinin mal alımı olarak ihale edildiği, alt yüklenici yasağına rağmen alt yüklenici çalıştırıldığı ve hizmet gerçekleşmesi, iş artışı, ihale iptali ve teslim tarihleri konusunda hatalı işlemler bulunduğu raporlandı. Milli Eğitim Bakanlığı izni bulunmayan özel şirketten eğitim hizmeti alınması da eleştirildi.
Bulgu 27 – 21,4 milyon TL’lik harç tahsil edilmedi. Peşin tahsil edilmesi gereken bazı imar, ruhsat ve yapı kullanma izin harçlarından toplam 21 milyon 445 bin 996 TL’nin tahsil edilmediği belirlendi.
Bulgu 28 – Kamulaştırmasız el atma borçları ödenmedi. Kamulaştırmasız el atma davaları kapsamında ödeme emrine bağlanan 80 milyon 942 bin TL’nin yalnızca 23 milyon 988 bin TL’sinin ödendiği, 56 milyon 954 bin TL’nin ödenemediği açıklandı. Gecikmelerin belediyeye ilave mali yük getirebileceği belirtildi.
Bulgu 29 – Belediye taşınmazları dernek ve spor kulüplerine tahsis edildi. Bazı taşınmazların derneğe ve amatör spor kulüplerine tahsis edilmesinde mevzuata aykırılıklar tespit edildi.
Bulgu 30 – Borçlanma sınırı 670 milyon TL aşıldı. Belediye tarafından ileri vadeli çeklerin ödeme aracı yerine borçlanma aracı gibi kullanıldığı belirlendi. Yıl sonu itibarıyla 1 milyar 99 milyon 800 bin TL çek borcu, toplam 4 milyar 479 milyon TL borç stoku ve 670 milyon 430 bin TL borçlanma sınırı aşımı tespit edildi. Belediye, ileri vadeli çek düzenleme uygulamasına son verdiğini açıkladı.
RUHSATLAR, KAMU BORÇLARI VE PERSONEL GİDERLERİ
Bulgu 31 – Haczedilemeyen gelirler korunmadı. Kanunen haczedilemeyecek nitelikteki belediye gelirlerinin ayrı banka hesaplarında izlenmediği belirlendi.
Bulgu 32 – Ruhsat kayıtlarında büyük fark: Vergi dairesi kayıtlarında 22 bin 540 aktif işyeri bulunmasına karşılık belediyenin ruhsatlı işyeri sayısı 11 bin 582 olarak açıklandı. Sayıştay, ruhsat muafiyetleri dikkate alınarak kontrollerin yapılmasını istedi. İki kayıt arasındaki fark, tek başına bütün işyerlerinin ruhsatsız olduğunu göstermiyor.
Bulgu 33 – Belediye şirketine personel hizmet bedelleri eksik ödendi. Belediyenin şirketinden aldığı personel hizmetlerinde SGK primi ve vergi bileşenleri dahil hakedişlerin tam ödenmediği, bunun gecikme zammı ve ek mali yük doğurabileceği tespit edildi.
Bulgu 34 – Hazine taşınmaz satış payları tahsil edilmedi. Hazine taşınmazlarının satışından kaynaklanan, geçmiş yıllara ait ve Büyükşehir Belediyesi üzerinden aktarılması gereken payların tahsili için hukuki sürecin başlatılmadığı belirlendi.
Bulgu 35 – Vergi ve prim yapılandırmalarında 298 milyon TL’ye yakın faiz yükü: Vergi, SGK ve diğer kamu borçlarının yapılandırılması kapsamında 299 milyon 48 bin TL anapara karşılığında 297 milyon 991 bin TL ek faiz yükü oluştuğu belirtildi. Bu faizin yaklaşık 89 milyon 756 bin TL’si ödenirken 208 milyon 235 bin TL faiz borcu kaldığı açıklandı.
Bulgu 36 – İdari para cezalarının tahsilatı çok düşük: Rapora göre geçmiş yıllardan devreden tutarlarla birlikte idari para cezalarında toplam tahakkuk 4 milyar 267 milyon TL’ye ulaşırken, 2025 yılı tahsilatı 81 milyon 241 bin TL oldu. 4 milyar 185 milyon TL’nin üzerinde tahakkuk 2026’ya devretti. Belediye, düşük tahsilatta dava süreçlerinin etkili olduğunu belirtti.
Bulgu 37 – Bütçe emanetleri ödeme sırası ihlal edildi. Belediyenin bütçe emanetine aldığı borçların ödenmesinde mevzuatta öngörülen sıraya uyulmadığı tespit edildi.
Bulgu 38 – Amortisman defteri tutulmadı. Belediyenin duran varlıklarına ilişkin amortisman defterinin tutulmadığı belirlendi.
Bulgu 39 – Üç personel başka kurumlarda uzun süre görevlendirildi. İkisi memur, biri işçi olmak üzere üç personelin diğer kamu kurumlarında uzun süreli görevlendirildiği; bu kişilerin mali ve özlük haklarının belediye bütçesinden karşılandığı belirtildi.
Bulgu 40 – 656 arabuluculuk görüşmesinde anlaşma sağlanmadı. Belediyenin 2023’te 119, 2024’te 87 ve 2025’te 450 olmak üzere toplam 656 arabuluculuk görüşmesinin hiçbirinde anlaşmaya varılmadığı tespit edildi. Sayıştay, arabuluculuk sisteminin etkin işletilmediğini değerlendirdi.
Bulgu 41 – Pazarlık usulü ihalelerde mevzuata aykırılık: Çöp toplama, araç kiralama ve sağlık destek hizmetleri gibi alımlarda 21/b pazarlık usulünün, kanunda aranan olağanüstü koşullar oluşmadan kullanıldığı belirtildi.
Bulgu 42 – 2,17 milyon TL asgari ücret desteği aktarılmadı. 2016-2018 yıllarına ait toplam 2 milyon 172 bin 77 TL tutarındaki asgari ücret destek priminin ilgili mal müdürlüğüne gönderilmeyerek emanet hesaplarında tutulduğu tespit edildi.
Bulgu 43 – Kalkınma ajansına 12,95 milyon TL borç: Belediyenin kalkınma ajansına aktarması gereken payların zamanında gönderilmediği, 2025 sonu itibarıyla 12 milyon 953 bin 766 TL borç bulunduğu belirtildi.
Bulgu 44 – Kültür varlıklarını koruma payları aktarılmadı. Yapılandırma kapsamında olmayan 301 milyon 210 bin TL katkı payının YİKOB’a gönderilmediği, yapılandırılmış borçlardan ise anapara ve faiz dahil 220 milyon 104 bin TL’nin ödenmemiş olduğu açıklandı.
Bulgu 45 – 45 yapının iskan harcı tahsil edilmedi. 2020-2025 yılları arasında kamu kurum ve kuruluşlarına verilen 45 yapı kullanma izin belgesine ilişkin yüklenicilerden tahsil edilmesi gereken harçların tahakkuk ve tahsil işlemlerinin yapılmadığı belirlendi.
REKLAM ALANLARI, SOSYAL YARDIMLAR VE KAMU ALANLARI
Bulgu 46 – Reklam alanları ihale dışında bırakıldı. Belediyeye ait reklam alanlarının BELTAŞ’a ayni sermaye kapsamında devredilmesi ve daha sonra üçüncü kişilere ihalesiz kullandırılması mevzuata aykırı bulundu. Belediye, önceki devri iptal ettiğini ve ihale hazırlığı yaptığını belirtti.
Bulgu 47 – 40 milyon TL’lik reklam sözleşmesi ihalesiz yapıldı. Belediyenin 20 reklam panosunu 17 Temmuz 2025 tarihinde üç yıllığına toplam 40 milyon TL bedelle ihalesiz sözleşmeye bağladığı tespit edildi. Sayıştay, gelir getirici reklam alanlarının Devlet İhale Kanunu’na uygun kiraya verilmesi gerektiğini vurguladı.
Bulgu 48 – Sokak hayvanları için ayrılan ödenek kullanılmadı. Belediyenin 286 sokak köpeği bulunduğunu bildirdiği, bakımevi kapasitesinin ise 32 köpek olduğu belirtildi. Bakımevi için ayrılan 24 milyon 850 bin TL ödenekten bu kapsamda harcama yapılmadığı tespit edildi.
Bulgu 49 – Sosyal yardımlarda kontrol eksiklikleri: Yardım alacak kişilerin ihtiyaç durumunu belirlemede yazılı ve objektif kriterlerin yeterli olmadığı, hak sahiplerinin düzenli izlenmesinde eksiklikler bulunduğu raporlandı.
Bulgu 50 – Araç kiralamalarında akaryakıt dahil ihale: Üç çöp toplama ve kent temizliği araç kiralama ihalesinin akaryakıt dahil düzenlenmesi mevzuata aykırı bulundu.
Bulgu 51 – 17 taşınmazın tapu kayıtları güncellenmedi. Belediyeye ait 17 taşınmazın mevcut kullanım durumları ile tapu kayıtlarının uyumlaştırılmadığı tespit edildi.
Bulgu 52 – 34,5 milyon TL otopark geliri başka harcamalara aktarıldı. Otopark hesabında değerlendirilmesi gereken 34 milyon 515 bin 151 TL’nin tamamının belediyenin mal ve hizmet alımlarında kullanıldığı belirlendi. Belediye, uygulamanın mali durum ve nakit yetersizliğinden kaynaklandığını bildirdi.
Bulgu 53 – Sosyal denge sözleşmesinde mevzuat dışı hükümler: Belediye ile sendika arasındaki sözleşmede, emekli olan personele hizmet yılı başına 4 bin TL ödenmesini öngören düzenleme ile sözleşme konusu dışında kalan başka hükümlere yer verildiği belirlendi. Sayıştay bu hükümleri mevzuata uygun bulmadı.
Bulgu 54 – Personel giderleri yasal sınırı aştı. Belediye şirketi personeli dahil toplam yıllık personel giderinin 2 milyar 97 milyon 974 bin TL olduğu, personel giderleri oranının yüzde 40’lık sınırı aşarak yüzde 55,08’e ulaştığı tespit edildi.
Bulgu 55 – Dolu müdür kadrolarına sürekli vekaleten görevlendirme: Bazı müdürlerin kadroları dolu olduğu halde başka görevlerde çalıştırıldığı, söz konusu müdürlüklerde ise vekaleten veya tedviren görevlendirme yapıldığı belirlendi.
Bulgu 56 – Üç belediye meclis üyesine şoförlü araç tahsisi: Özel Kalem Müdürlüğü bünyesindeki araçlardan üçünün, belediye personeli olmayan üç meclis üyesinin emrine sürekli olarak şoförlü tahsis edildiği; araçların kira, yakıt, köprü ve otoyol giderlerinin belediye bütçesinden karşılandığı tespit edildi. Belediye, araçların kamu hizmeti amacıyla görevlendirildiğini savundu ancak raporda bunu destekleyen belgelerin sunulmadığı belirtildi.
Bulgu 57 – Yurt ve kreşlerde gelir-gider farkı: Belediyeye ait yurt ve kreş işletmelerinde 2025 yılında 9 milyon 221 bin TL gelir, 75 milyon 435 bin TL gider gerçekleştiği belirlendi. Sayıştay, giderlerin gelirleri aşan kısmının belediye bütçesinden karşılandığını belirterek fiyatlandırma ve mali yönetim uygulamalarını eleştirdi.
Bulgu 58 – Kiralanan 11 taşınmazda 18,7 milyon TL kira borcu: Belediyenin kiraladığı 11 taşınmaz için 2025 yılı sonu itibarıyla 18 milyon 756 bin 222 TL vadesi geçmiş kira borcu bulunduğu tespit edildi. Bazı kira anlaşmazlıklarının kira tespit ve tahliye davalarına dönüştüğü belirtildi. Bu taşınmazlar arasında sağlık merkezi, akademi, depo, pazar yeri ve eğitim alanları bulunuyor.
Bulgu 59 – 63 özel sitenin kamusal alan işgali: Bazı özel konut sitelerinin imar planlarında park, yeşil alan ve yol olarak kamunun kullanımına ayrılan yerleri kendi sınırları içine aldığı belirlendi. İşgal edilen alanlarda havuz, otopark, spor tesisi, bahçe, müştemilat ve güvenlik yapıları bulunduğu tespit edildi. Sayıştay, toplam 63 siteden ecrimisil alınmasına rağmen işgallerin sona erdirilmediğini, kamunun kullanımına ayrılan alanların halka açılması gerektiğini belirtti.
SAYIŞTAY’IN ÖNCEKİ YIL UYARILARININ BİR KISMI DA YERİNE GETİRİLMEDİ
Raporun ekindeki izleme tablosunda, 2024 yılı denetiminde tespit edilen çeşitli eksikliklerin 2025 yılı itibarıyla giderilmediği de görülüyor. İmar uygulamaları, ruhsat ve harç tahsilatları, araç kayıtları, otopark gelirleri, personel giderleri ve kamu kurumlarına aktarılması gereken paylarla ilgili bazı sorunlar tekrar rapora yansıdı.
Sayıştay’ın denetim görüşü, belediyenin bütün işlemlerinin hukuka aykırı olduğu anlamına gelmiyor. Ancak raporda belirtilen mali kayıt hataları, mevzuata aykırı işlemler ve kontrol eksiklikleri, belediyenin mali disiplin ve hesap verebilirlik bakımından düzeltmesi gereken alanlar bulunduğunu ortaya koyuyor.
GÖZLER BEŞİKTAŞ BELEDİYESİ’NDE
Sayıştay’ın 68 bulguluk denetim raporunun ardından, Beşiktaş Belediyesi’nin özellikle borçlanma sınırının aşılması, tahsil edilemeyen imar cezaları, ihalesiz kullandırılan reklam alanları, kamuya aktarılmayan paylar ve kamu alanlarındaki işgaller konusunda hangi adımları atacağı merak konusu oldu. Belediye, rapordaki birçok bulguya verdiği yanıtlarda gerekli düzeltme ve takip çalışmalarına başlandığını, bazı hataların giderileceğini ve mevcut mali koşullar çerçevesinde önlem alınacağını bildirdi. Sayıştay raporunda yer alan tespitlerin ne ölçüde giderildiği, kamu alacaklarının tahsil edilip edilmediği ve mevzuata aykırı uygulamaların sona erdirilip erdirilmediği önümüzdeki dönemin önemli denetim başlıkları arasında yer alacak.